Việc mua bán thông qua các trang trực tuyến đang và đã trở thành xu hướng, tạo ra nhiều cơ hội mới cho cá nhân kinh doanh. Trong đó, một câu hỏi mà nhiều cá nhân bán hàng online quan tâm đó là bán hàng online phải nộp những khoản thuế nào? Trong bài viết dưới đây, Luật Nguyễn Khuyến sẽ cung cấp cho quý bạn đọc thông tin pháp lý về vấn đề này.
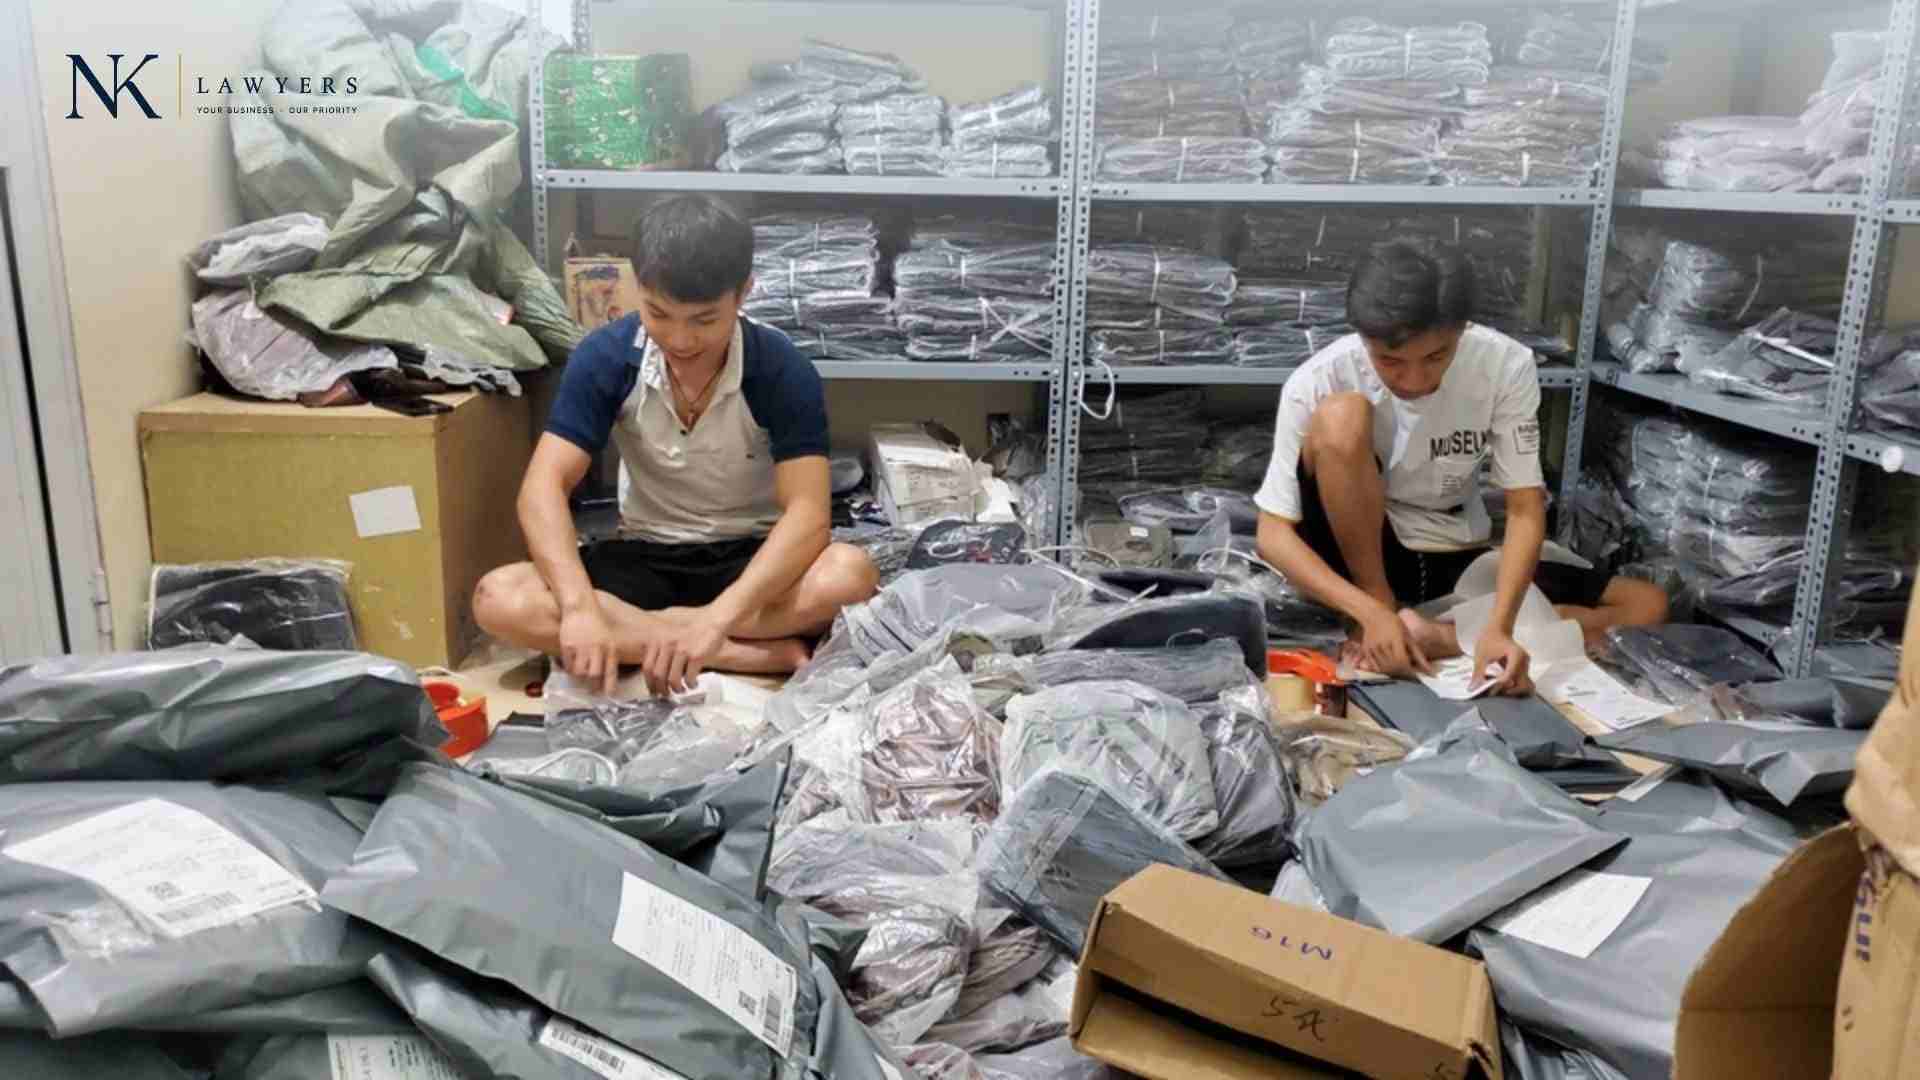
I. Cá nhân bán hàng online là như thế nào?
Hiện nay pháp luật không quy định cụ thể bán hàng online là gì, tuy nhiên theo thực tế có thể hiểu đó là hình thức kinh doanh các hàng hóa, sản phẩm, dịch vụ trên môi trường mạng.
Người bán và người mưa không nhất thiết phải gặp mặt nhau trực tiếp mà có thể thông qua các nền tảng công nghệ số như Website, mạng xã hội (Facebook, Tiktok, Zalo,…) hoặc trên các sàn thương mại điện tử (Shopee, Lazada, Tiki,…)
Như vậy, cá nhân kinh doanh bán hàng online có thể hiểu là người thực hiện kinh doanh các hàng hóa, sản phẩm, dịch vụ trên môi trường mạng.
II. Các loại thuế cá nhân bán hàng online phải nộp
1. Thuế giá trị gia tăng
Căn cứ tại khoản 1 Điều 4 Luật thuế giá trị gia tăng năm 2024 quy định về người nộp thuế:
“Điều 4. Người nộp thuế
1. Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).”
Căn cứ tại điểm đ khoản 1 Điều 3 Nghị định 181/2025/NĐ-CP hướng dẫn khoản 1 Điều 4 Luật Thuế giá trị gia tăng 2024 quy định:
“Điều 3. Người nộp thuế
1. Người nộp thuế quy định tại khoản 1 Điều 4 Luật Thuế giá trị gia tăng bao gồm:
đ) Hộ, cá nhân sản xuất, kinh doanh; nhóm người kinh doanh độc lập”
Như vậy, cá nhân kinh doanh bán hàng online là người nộp thuế giá trị gia tăng.
Theo Điều 3 Nghị định 68/2026/NĐ-CP quy định:
-
- Cá nhân kinh doanh có hoạt động kinh doanh có mức doanh thu năm trên 01 tỷ đồng thuộc đối tượng chịu thuế giá trị gia tăng và áp dụng phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân (x) doanh thu. Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền; bao gồm cả các khoản thưởng được nhận, khoản được nhận từ hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, khoản hỗ trợ được nhận bằng tiền hoặc không bằng tiền, các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh doanh được nhận không phân biệt đã thu được tiền hay chưa thu được tiền, không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.
- Cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng.
Như vậy, cá nhân kinh doanh bán hàng online có mức doanh thu năm trên 01 tỷ đồng phải nộp thuế giá trị gia tăng theo quy định.
Căn cứ tại khoản 2 Điều 12 Luật Thuế giá trị gia tăng 2024, số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân với doanh thu áp dụng như sau:
-
- Đối tượng áp dụng: cá nhân kinh doanh;
- Tỷ lệ % để tính thuế giá trị gia tăng: Phân phối, cung cấp hàng hóa: 1%
Trong đó, doanh thu để tính thuế giá trị gia tăng là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, bao gồm các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
2. Thuế thu nhập cá nhân
Căn cứ tại điểm đ khoản 1 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định:
“1. Thu nhập từ kinh doanh bao gồm:
đ) Thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số.”
Theo đó, thu nhập của cá nhân kinh doanh bán hàng online trên nền tảng số, thương mại điện tử thuộc thu nhập chịu thuế thu nhập cá nhân.
Theo Điều 4 Nghị định 68/2026/NĐ-CP quy định mức doanh thu phải nộp thuế thu nhập cá nhân, theo đó:
-
- Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh) có mức doanh thu năm từ 01 tỷ đồng trở xuống không phải nộp thuế thu nhập cá nhân;
- Cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải nộp thuế thu nhập cá nhân.
Vậy cá nhân kinh doanh bán hàng online phải thực hiện nộp thuế thu nhập cá nhân theo Luật Thuế thu nhập cá nhân 2025.
Theo Điều 5 Nghị định 68/2026/NĐ-CP quy định doanh thu bán hàng online là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền; bao gồm cả các khoản thưởng được nhận, khoản được nhận từ hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, khoản hỗ trợ được nhận bằng tiền hoặc không bằng tiền, các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh doanh được nhận không phân biệt đã thu được tiền hay chưa thu được tiền, không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.
Qua bài viết trên đây, Luật Nguyễn Khuyến đã cung cấp thông tin pháp lý về “Cá nhân bán hàng online phải nộp những khoản thuế nào?”. Nếu quý khách hàng còn vướng mắc pháp lý cần giải đáp, vui lòng liên hệ tới Luật Nguyễn Khuyến qua SĐT: 0947 867 365 (Luật sư Nguyễn Bỉnh Hiếu) để được Luật sư tư vấn chính xác và kịp thời. Luật Nguyễn Khuyến chân thành cảm ơn!
Xem thêm: Ly hôn có bắt buộc phải tiến hành hòa giải tại Tòa án hay không?
13 Lượt xem